纳思达2024年扭亏为盈 集成电路业务仍承压前行
2024年,纳思达(002180.SZ)交出了一份令人瞩目的业绩预告:公司预计实现归属于上市公司股东的净利润为5亿元至7亿元,较上年同期亏损逾60亿元大幅扭亏为盈。這一业绩反转主要得益于打印机通用耗材业务的稳健增长以及公司降本增效措施的显著成效。在整体向好的态势下,其集成电路业务板块仍面临较大经营压力,成为拖累公司进一步反弹的隐忧。
回顾2023年,纳思达因收购利盟国际(Lexmark)形成的商誉及无形资产计提大额减值,导致年度巨亏。进入2024年,公司通过优化产品结构、提升供应链效率以及加强费用管控,逐步修复盈利能力。尤其在打印机通用耗材领域,纳思达依托奔图电子等自有品牌及渠道优势,在全球市场持续拓展,出货量与毛利率同步回升,成为扭亏的核心引擎。芯片业务子公司极海微在工业控制、汽车电子等领域的布局虽有所推进,但受半导体行业周期下行、价格竞争加剧及部分下游需求疲软影响,集成电路业务收入与利润贡献明显承压。
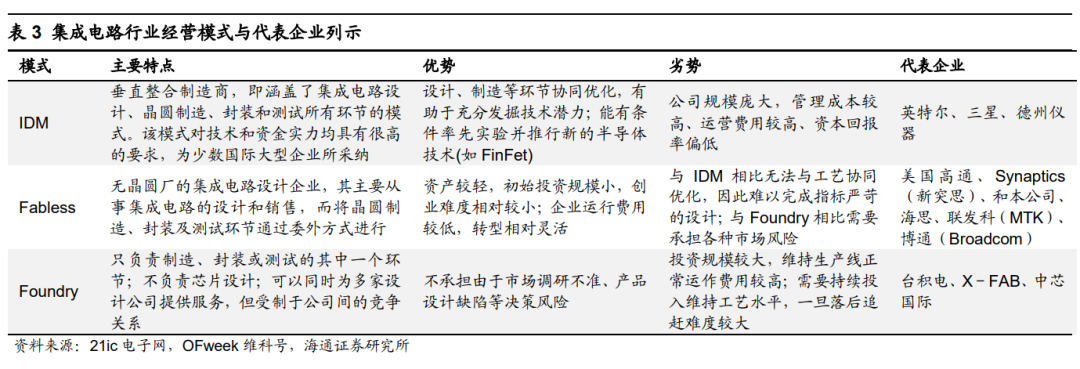
具体来看,纳思达集成电路业务主要涵盖打印机主控芯片、通用MCU及安全芯片等产品线。2024年上半年,尽管极海微在车规级MCU和工业控制芯片上取得客户认证突破,但消费电子与通用工业市场需求恢复不及预期,导致芯片产品出货量增长受限,叠加晶圆代工成本上升与库存去化压力,集成电路业务毛利率同比有所下滑。行业价格战使得部分中低端芯片产品盈利空间被进一步压缩。公司虽通过调整产品组合、加大高端芯片研发投入来应对,但短期内集成电路板块对整体业绩的贡献依然有限。
纳思达表示将继续巩固打印机全产业链优势,同时推动集成电路业务向高附加值领域转型,重点发力汽车电子、新能源及工业自动化等赛道。机构分析认为,随着半导体行业库存周期见底及国产替代进程加速,纳思达集成电路业务有望在2025年逐步改善,但需关注行业竞争格局变化及研发转化效率。2024年扭亏为盈为纳思达赢得了喘息空间,而集成电路业务的承压态势则考验着公司双轮驱动战略的定力与执行力。
如若转载,请注明出处:http://www.cnlsfkj.com/product/35.html
更新时间:2026-10-30 18:55:40