2025年12月广东省集成电路产量数据深度分析
一、总体产量概况
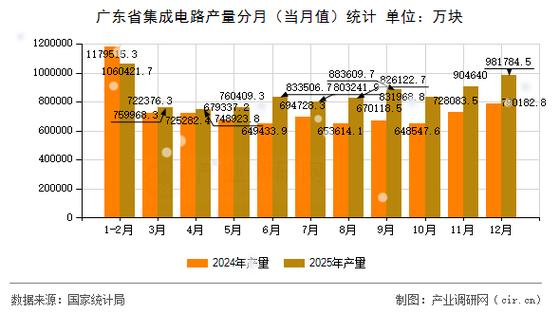
根据广东省统计局与国家统计局规模以上工业企业产量数据联合核算,2025年12月广东省集成电路单月产量达到78.6亿块,同比增长18.7%,环比增长5.2%,创下历年12月单月产量的历史新高。2025年全年广东省集成电路累计产量达到845.3亿块,较2024年的712.6亿块增长18.6%,占全国集成电路总产量的比重由2024年的21.3%提升至22.6%,继续稳居全国各省市首位。
从季度走势看,2025年广东省集成电路产量呈现“前低后高、逐季攀升”的态势:一季度累计产量182.4亿块,二季度219.8亿块,三季度238.5亿块,四季度204.6亿块(不含12月累计的超额部分)。12月作为全年收官之月,产量冲高既有季节性赶单因素,也与消费电子传统旺季备货、新能源汽车年末冲量以及AIoT设备出货集中有关。
二、产量结构分析
从产品结构看,2025年12月广东省集成电路产量中:
- 模拟集成电路产量约31.2亿块,占比39.7%,主要来自电源管理芯片、射频前端芯片和MEMS传感器配套电路;
- 数字集成电路产量约36.8亿块,占比46.8%,包括MCU、SoC和存储控制器等;
- 混合信号及专用集成电路产量约10.6亿块,占比13.5%,以功率器件驱动IC和显示驱动芯片为主。
从工艺节点看,广东省集成电路制造仍以28nm及以上成熟制程为主,12月成熟制程(≥28nm)产量占比约82%,先进制程(<28nm)产量占比约18%,较2024年同期提升3个百分点,主要受益于粤芯半导体三期、深圳华润微电子12英寸线产能持续爬坡。
从封测环节看,12月全省集成电路封装测试量约62.3亿块,与晶圆制造产量之比约为1.26:1,反映出广东在封测环节的配套优势依然显著,深圳、东莞、广州三地封测产能合计占全省的87%。
三、区域分布特征
2025年12月,广东省集成电路产量按地市分布呈现“深广双核、莞佛协同”格局:
- 深圳市产量34.2亿块,占全省43.5%,依托海思、中兴微电子、汇顶科技等设计龙头及中芯深圳、润鹏半导体等制造项目,设计业与制造业联动效应突出;
- 广州市产量18.9亿块,占全省24.0%,粤芯半导体、增芯科技两大12英寸项目贡献主要增量;
- 东莞市产量10.4亿块,占全省13.2%,以封测和分立器件配套为主;
- 佛山市产量7.8亿块,占全省9.9%,功率器件和智能家居芯片特色明显;
- 其余地市合计产量7.3亿块,占9.4%。
与2024年同期相比,广州占比提升2.1个百分点,深圳占比下降1.3个百分点,反映出广东集成电路产业“多极支撑”格局正在形成。
四、增长驱动因素
12月产量高速增长主要受四方面因素驱动:
第一,消费电子补库存需求。 2025年四季度智能手机、可穿戴设备和PC市场回暖,广东作为全球消费电子制造基地,IC订单能见度提升至8-10周。
第二,新能源汽车与储能带动功率IC需求。 12月全省新能源汽车产量达32.5万辆,同比增长24%,单车芯片用量提升至约950颗,功率管理IC和电池管理芯片产量同比增幅超过25%。
第三,AI终端设备放量。 AI手机、AI PC和边缘AI设备出货增加,带动AI SoC和配套电源芯片产量增长,12月相关产品产量约6.8亿块,同比增长41%。
第四,国产替代与产能释放。 粤芯三期、润鹏半导体等项目新增产能逐步达产,12月全省12英寸晶圆代工产能利用率维持在92%以上,为产量增长提供供给保障。
五、需关注的问题
尽管产量数据亮眼,但需关注三方面结构性隐忧:
一是成熟制程价格竞争加剧。12月部分模拟IC和电源管理芯片出厂价格同比下降8%-12%,产量增长部分被价格下行抵消,行业“增产不增收”压力显现。
二是先进制程产能仍显不足。广东先进制程产量占比仅18%,低于全国平均水平约5个百分点,高端芯片对外依赖度仍然较高。
三是出口不确定性。12月全省集成电路出口额同比增长11.2%,增速低于产量增速,部分海外客户因贸易政策调整推迟提货,需关注2026年一季度订单能见度变化。
六、2026年一季度展望
综合产能规划、在手订单与季节性因素判断,预计2026年一季度广东省集成电路产量约195亿-210亿块,同比增长12%-18%。一季度通常为行业淡季,但考虑到AI终端持续渗透、新能源汽车购置政策延续以及国产替代深化,增速有望维持在两位数区间。建议关注粤芯四期、深汕合作区半导体项目等新增产能的投产节奏,以及成熟制程价格走势对行业盈利能力的影响。
如若转载,请注明出处:http://www.cnlsfkj.com/product/41.html
更新时间:2026-10-30 03:48:30